デザイン系の団体保険を調べてみた話
デザイナーが加入できる「文芸美術国民健康保険組合(文美国保)」について調査。加入条件・保険料の仕組み・加盟団体との関係など、検討時に知っておきたいポイント。
個人事業主になると、健康保険は基本的に「国民健康保険(国保)」に入ることになります。ただ、デザイナーや文筆業など文芸・美術系の職種には、**文芸美術国民健康保険組合(文美国保)**という選択肢があります。条件次第では保険料がかなり抑えられるという話を聞いて、調べてみました。
文美国保とは
文美国保は、文芸・美術・著作活動に従事する人のための国民健康保険組合です。通常の国保は前年の所得に応じて保険料が上がっていく仕組みですが、文美国保は所得に関わらず保険料がほぼ一定です。
そのため、収入が一定以上ある人にとっては保険料の差額がかなり大きくなります。
保険料の比較イメージ
ざっくりした目安ですが、年収が400〜500万円を超えてくると、通常の国保の保険料は年間40万円以上になることもあります。一方、文美国保の保険料は組合員本人が月額約2万円程度で、年間でも24万円前後。差額が年間10万円以上になるケースも珍しくありません。
文美国保に入るには
文美国保に直接個人で加入することはできません。文美国保に加盟している職能団体のいずれかに所属していることが加入条件になります。
デザイン系で文美国保に加盟している主な団体としては、以下のようなものがあります。
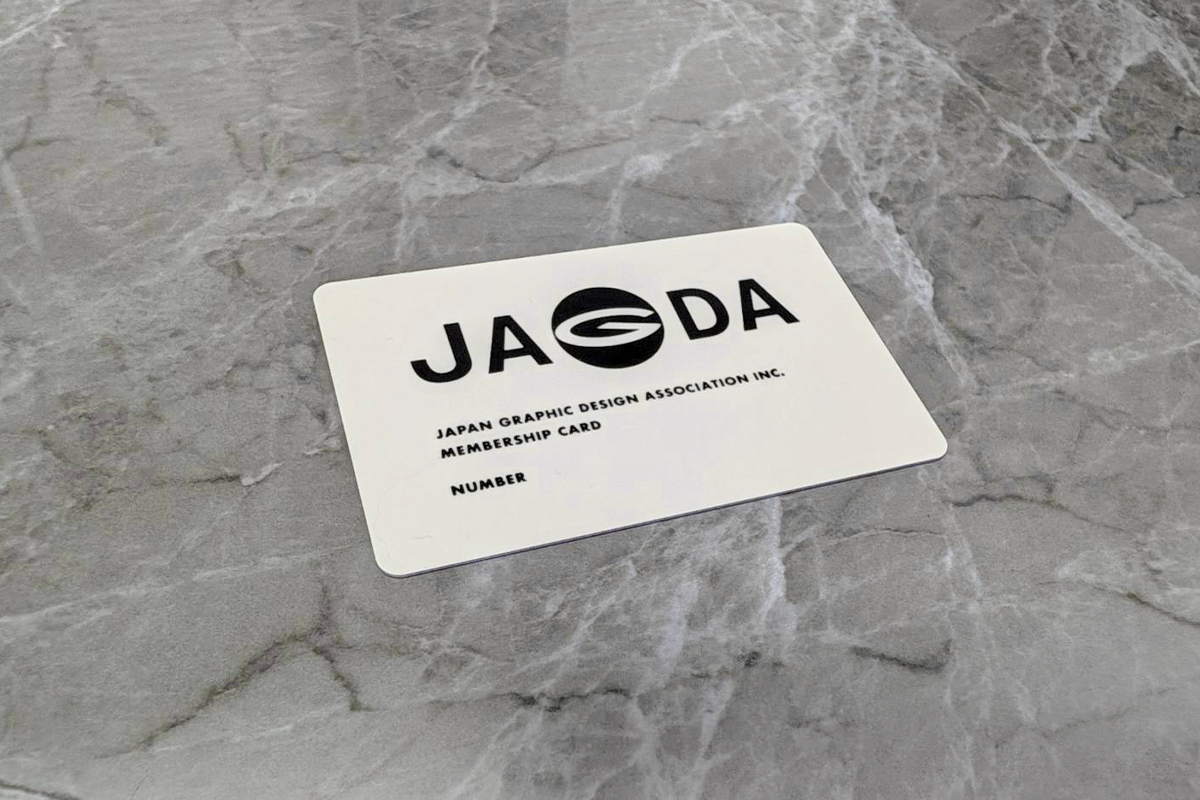
- JAGDA(日本グラフィックデザイン協会) — グラフィックデザイナー向け
- 日本イラストレーション協会(JILLA) — イラストレーター向け
- 東京グラフィックデザイナーズクラブ(TDC)
- その他、各地域のデザイン協会
つまり、流れとしてはこうです。
- 加盟団体に入会する(審査がある場合が多い)
- 団体を通じて文美国保に加入を申し込む
- 文美国保の審査を通れば加入
「保険に入りたい」と思ったらすぐ入れるわけではなく、まず団体への加入という段階があります。
加盟団体への加入条件
デザイン系の職能団体は、応募時に実績や作品の提出を求められることが多いです。JAGDAの場合、正会員の審査では作品を提出し、会員審査委員会の審査を通る必要があります。
自分の場合も、以前は法人としての活動スタイルが応募条件と噛み合わない部分があって見送っていました。個人としての活動に軸足を移したタイミングで、改めて条件を確認して応募しました。審査を経て、JAGDAの正会員として入会することができました。
トータルで判断すること
文美国保の保険料だけを見るとメリットがありそうですが、以下のようなコストも含めてトータルで判断する必要があります。
- 団体の入会金・年会費: JAGDAの場合、入会金2万円+年会費1.8万円
- 文美国保の保険料: 組合員本人+家族分の保険料と介護保険料
- 活動への参加: 団体によってはセミナーや展覧会への参加が期待される場合もある
それでも、収入が一定以上あれば、団体の年会費を払っても国保との差額でプラスになるケースが多いです。年収500万円以上の人であれば、文美国保への切り替えで年間10万円以上のメリットが出る可能性があります。
注意点
- 法人の代表者は加入できない場合がある: 文美国保は個人事業主・フリーランス向けです。法人化している場合は社会保険(協会けんぽなど)に加入する義務があるため、文美国保の対象外になることがあります
- 確定申告の職種が一致している必要がある: 文芸・美術・著作活動に従事していることが条件なので、確定申告の職業欄もそれに合致している必要があります
- 扶養の仕組みが異なる: 通常の社会保険のような「扶養」の概念がなく、家族は一人ずつ保険料がかかります
まとめ
デザイナーが個人事業主として活動する場合、文美国保は検討する価値のある選択肢です。ただし、加盟団体への入会が前提で、団体によっては審査もあるため、すぐに入れるわけではありません。
自分はまだ文美国保への加入は検討中の段階ですが、JAGDAへの入会で選択肢が増えたこと自体がまず大きいと感じています。将来的に切り替えを検討している方は、早めに加盟団体の条件を調べて、準備を始めておくのがよいと思います。